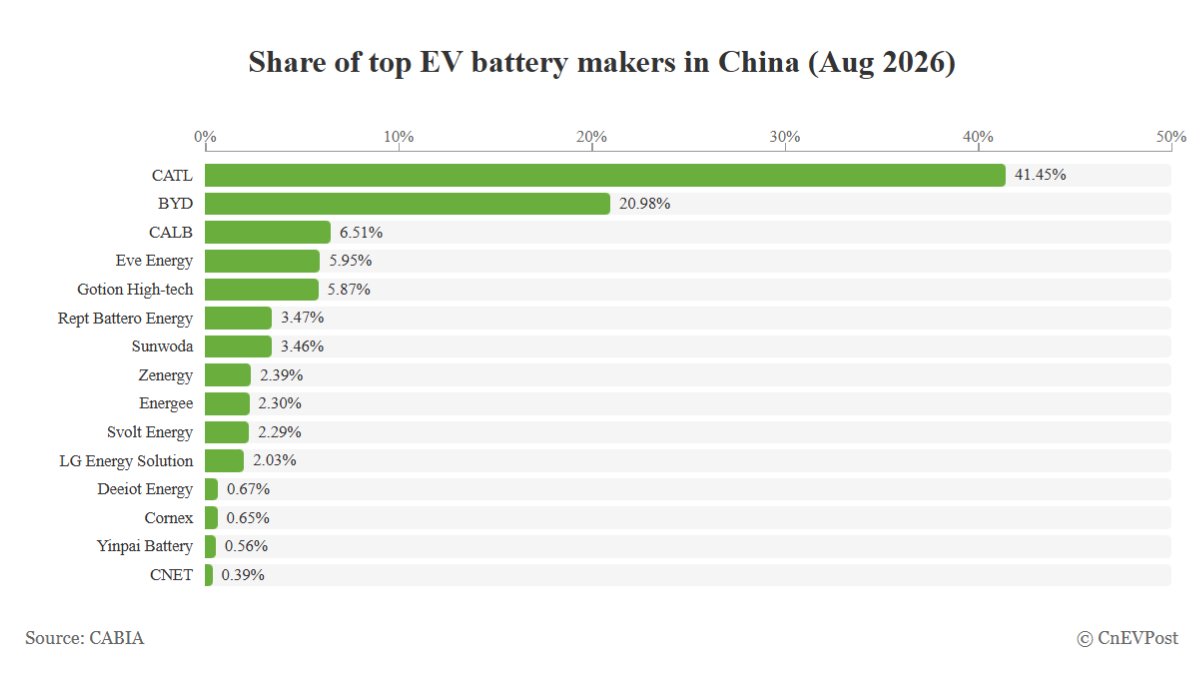
В августе 2026 года объем установленных в Китае силовых батарей достиг 79,0 ГВтч, что на 26,3% больше показателей прошлого года. CATL сохранила лидерство с долей 41,45% и 32,54 ГВтч, несмотря на снижение доли с 42,33% в июле.
BYD заняла второе место с 16,47 ГВтч и долей 20,98%. Разрыв в долях между CATL и BYD сократился до 20,47 процентного пункта. Совокупно на эти две компании пришлось 62,43% рынка против 61,56% месяцем ранее.
CALB осталась на третьем месте с долей 6,51%, за ней следуют Eve Energy с 5,95% и Gotion High-tech с 5,87%. Пятерка крупнейших производителей контролирует 80,76% рынка, что немного ниже июльского показателя в 80,85%.
Сегмент тройных батарей сократился до 11,0 ГВтч, составив 14,0% от общего объема. CATL удерживает лидерство с долей 66,80%, а LG Energy Solution поднялась на вторую строчку с 14,50%.
Установки LFP-батарей выросли до 67,6 ГВтч, заняв рекордные 85,6% рынка. В этом сегменте CATL принадлежит 37,31%, а BYD — 24,41%. Разрыв между компаниями в сегменте LFP сократился до 12,90 процентного пункта.