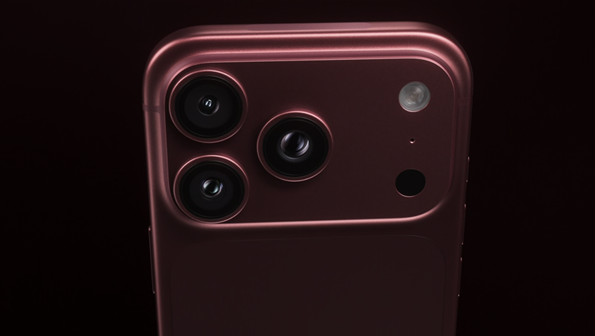
Apple представила линейку iPhone 18 Pro и складной смартфон iPhone Duo. Последний позиционируется как премиальный продукт с ограниченным объемом выпуска и стартовой ценой $1999. Аналитики Morningstar прогнозируют, что такая стратегия обеспечит двузначный рост выручки iPhone в 2027 финансовом году, несмотря на ожидания, что общие объемы продаж устройств останутся на прежнем уровне.
Маржинальность остается главным предметом беспокойства инвесторов. Рост цен на память и комплектующие может привести к снижению валовой маржи Apple более чем на 1 процентный пункт в 2027 финансовом году, с возможным восстановлением к 2028 году. В Jefferies отметили, что повышение цены на модели 18 Pro лишь на $100, вместо ожидавшихся $100–200, может негативно отразиться на показателях прибыли.
Реакция рынка неоднозначна. Jefferies сохраняет рейтинг «ниже рынка» из-за ценовой политики, а Lynx Equity понизила рейтинг компании, опасаясь проблем с поставками памяти. При этом HSBC и Evercore ISI настроены оптимистично: их целевые цены составляют $366 и $365 соответственно, что предполагает потенциал роста около 16% от текущей котировки в $315.
В KeyBanc предупредили, что высокая стоимость новинок может не компенсировать давление на маржу, что приведет к снижению поставок и замедлению роста сервисного бизнеса. Morningstar повысила целевую цену акций Apple с $285 до $290, однако аналитики агентства по-прежнему считают, что текущая рыночная оценка компании несколько завышена.