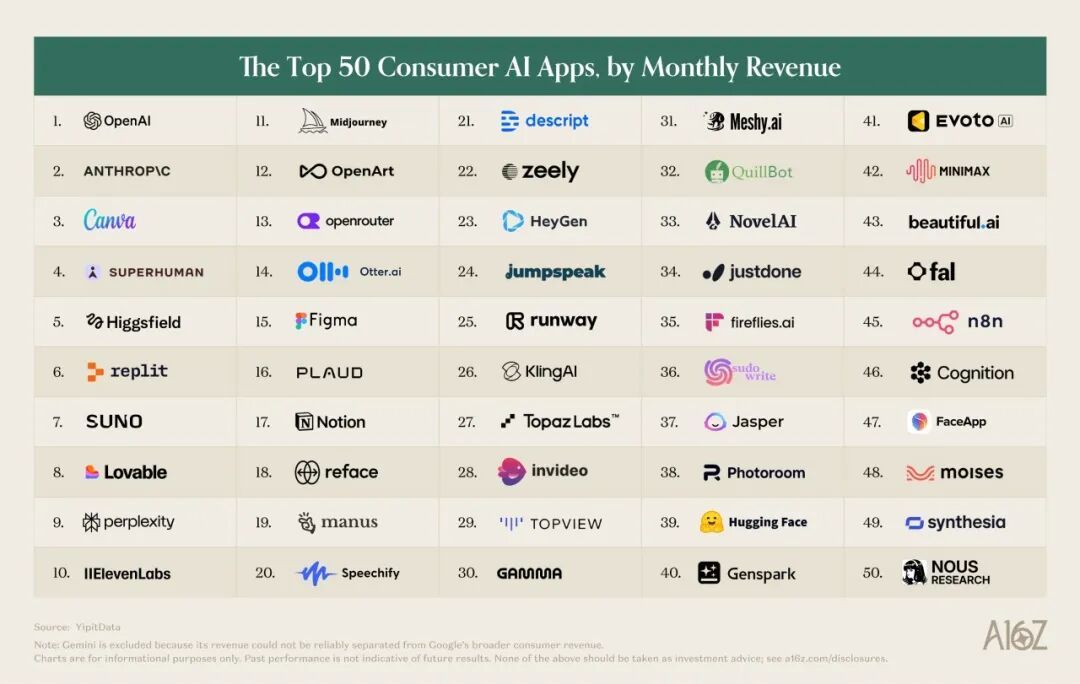
В седьмом отчете венчурного фонда a16z о потребительских ИИ-приложениях отмечается, что в рейтинг вошло лишь 11 новых продуктов, что стало историческим минимумом. Для оценки рынка компания впервые использовала данные YipitData о реальных транзакциях по банковским картам, так как показатели веб-трафика перестали отражать реальное положение дел.
На рынке наблюдается экстремальное распределение: 1% самых активных платящих пользователей обеспечивают 19,5% всей выручки, что превышает совокупные траты 50% остальных клиентов. Эти «суперпользователи» тратят в среднем $903 в месяц, а их расходы выросли на 80% за 18 месяцев. Средний платящий пользователь тратит $25.
Существует разрыв между рейтингами по трафику и по доходам: 29 из 50 компаний по объему выручки не попали в топ по посещаемости. Лишь семь компаний, включая ChatGPT, Claude, Suno, Perplexity, Photoroom, Canva и Notion, присутствуют в обоих списках. ChatGPT сохраняет лидерство по числу подписчиков и трафику.
Anthropic, Google и OpenAI выпустили 127 продуктов за полгода. Claude показывает рост: 7,3% его пользователей выбирают тариф за $100 в месяц, тогда как у Google и ChatGPT этот показатель составляет 1,3% и 1,1% соответственно. При этом лишь 8% подписчиков ChatGPT также оформляют подписку на Claude.
A16z выделяет четыре стратегии выживания для стартапов: работа в узких нишах (Suno), создание мультимодельных платформ (Cursor), фокус на приватности и интеграция с оборудованием (Plaud). Сейчас 84% ИИ-продуктов зарабатывают на подписках, а 63% — на продаже лимитов вычислительных мощностей.
Индустрия ищет альтернативы подписочной модели, включая рекламные доходы и комиссию с транзакций. Развитие ИИ-агентов в сфере программирования и автоматизации может позволить компаниям перейти от взимания фиксированной платы к инфраструктурной модели заработка, снижая барьеры для массового пользователя.