Аналитики TechInsights прогнозируют сохранение высоких цен на память в ближайшие 3–4 года. Текущие объемы производства покрывают лишь 85% спроса, и даже запуск новых фабрик в следующем году не позволит полностью удовлетворить потребности рынка. Ожидается, что предложение достигнет 90–95% от спроса, а заметное снижение цен возможно лишь через 5–6 лет.
Спрос на память для ИИ-систем в краткосрочной перспективе вырастет в 4–6 раз, при этом более 50% всей выпускаемой продукции уже потребляет ИИ-инфраструктура. Дефицит DRAM и NAND составляет 10–12%, что привело к росту цен на востребованные типы памяти более чем на 80%. Производители вынуждены перераспределять ресурсы в пользу HBM, сокращая выпуск классической DDR.
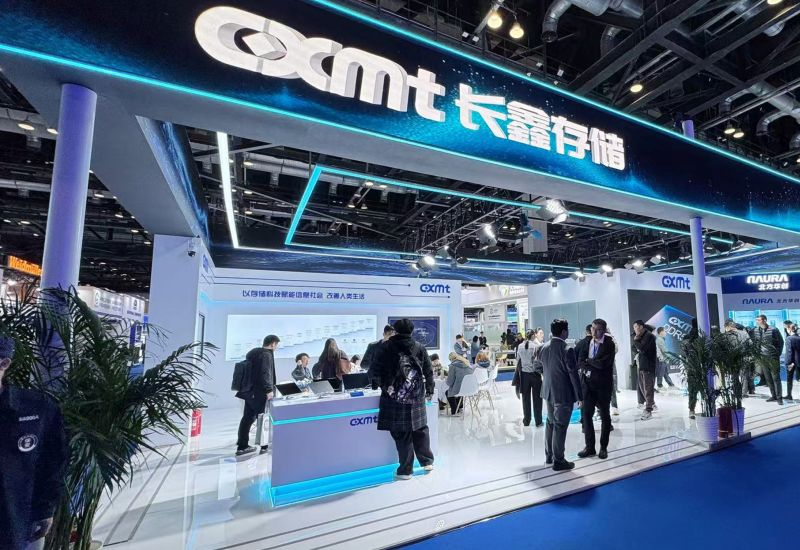
Китайские компании CXMT и YMTC стали полноценными конкурентами западных игроков. CXMT наращивает долю рынка с 12–13% до 20–25%, используя DUV-сканеры с многократной экспозицией для производства DRAM. YMTC применяет технологии Xtacking и Stair-Free для повышения плотности 3D NAND, фактически сравнявшись по уровню технологий с лидерами отрасли.
В сегменте HBM3E доля SK hynix превышает 70%. Во второй половине следующего года Samsung планирует занять 25–30% рынка HBM4. Micron устранила технологическое отставание в DRAM, однако зависимость от TSMC в производстве кристаллов для HBM4 ограничивает возможности компании по быстрому масштабированию доли рынка.
Капитальные затраты в отрасли составляют 30–40% выручки. Из-за недостаточного финансирования в предыдущие 2–3 года новые мощности начнут влиять на рынок не ранее чем через 1,5–2 года. Корейские производители отмечают, что строительство заводов в США экономически менее выгодно из-за высоких затрат на персонал и длительных сроков реализации проектов.