

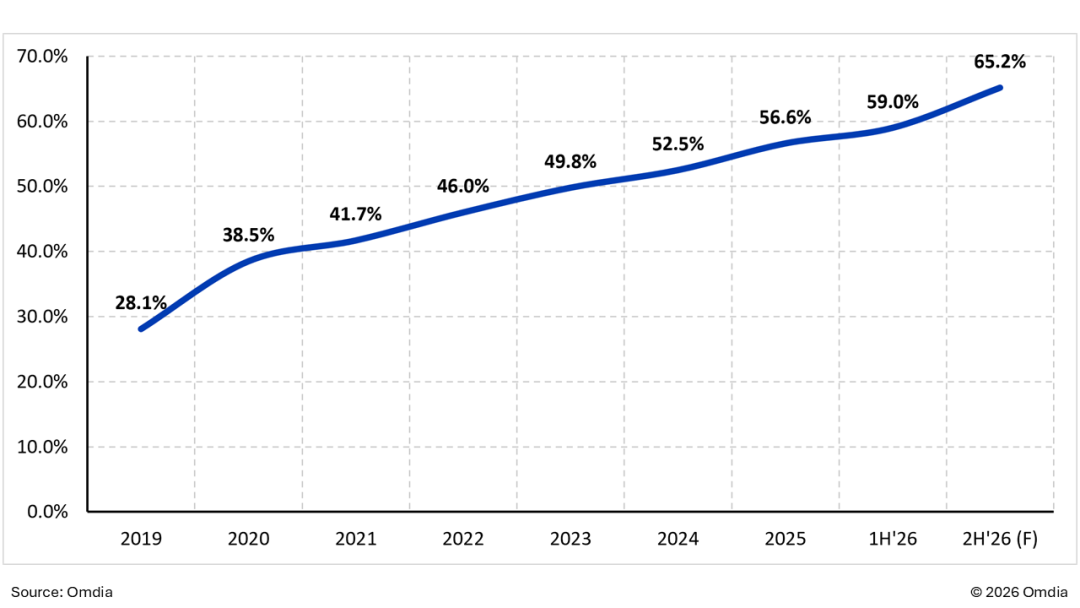
Китайские производители панелей займут доминирующее положение на мировом рынке автомобильных дисплеев к 2026 году. По данным Omdia, их доля рынка составит 65,2% во втором полугодии 2026 года, что выше показателя в 59% за первое полугодие того же года.
Этот рост отражает долгосрочный структурный сдвиг. Доля китайских вендоров с 2019 года (28,1%) вырастет до 56,6% в 2025 году.
Причиной стал низкий доход от зрелых линий LCD-панелей за пределами Китая, что завело к закрытию или продаже производств. В результате количество коммерческих линий a-Si/Oxide LCD вне Китая может сократиться с семи в 2026 году до трех к 2028 году.
Китай продолжает инвестировать в мощности OLED-панелей G8.x, включая заводы BOE B16, TCL CSOT T8 и Visionox V5. Поскольку эти линии нового поколения приоритетно обеспечивают смартфоны и ИТ-устройства, для автомобильных проектов будет высвобождено больше мощностей G6 OLED.
Значительная часть мощностей G6 OLED, запуск которых начался около 2020 года, полностью амортизируется к 2028 году. Это позволит снизить себестоимость и повысить конкурентоспособность OLED-экранов в автопроме.