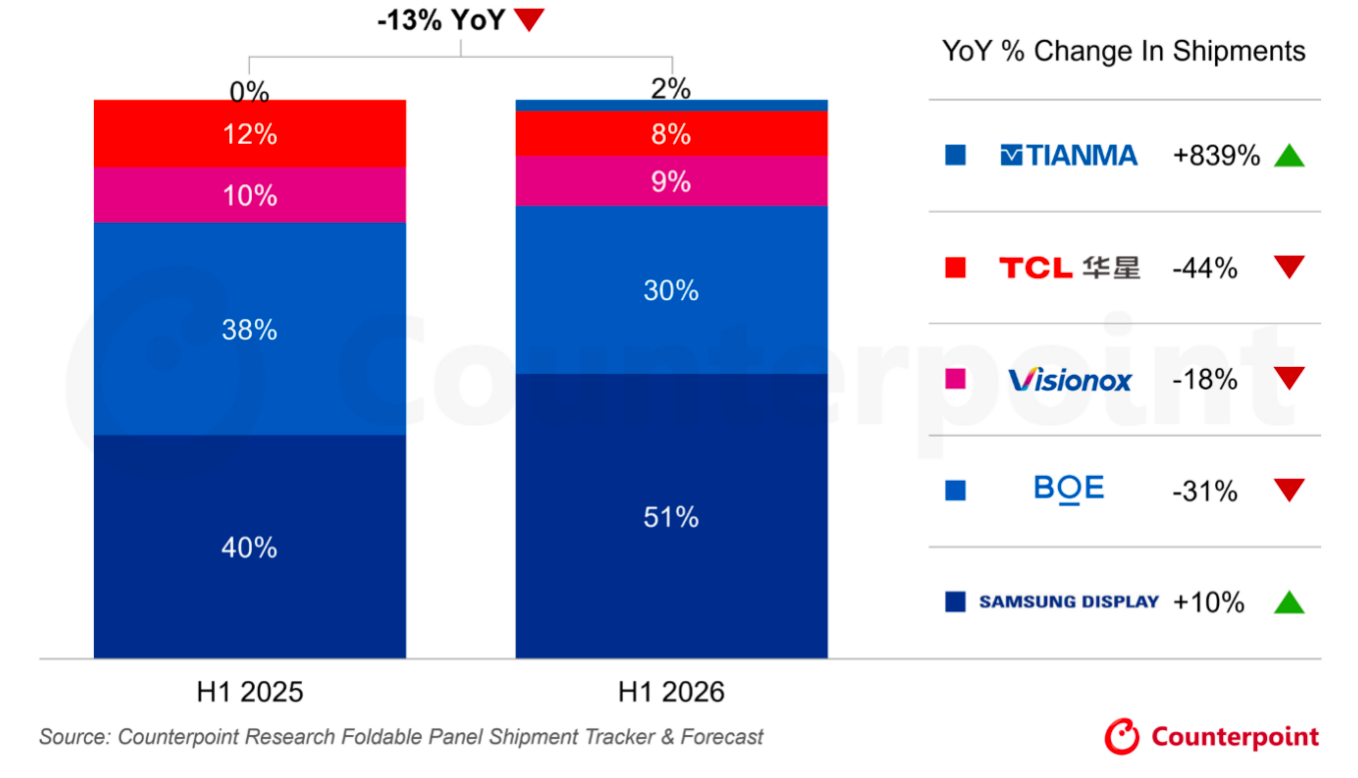
Согласно отчету Counterpoint Research, в первом полугодии 2026 года мировые поставки панелей для складных смартфонов сократились на 13%. Основной причиной стало падение сегмента «раскладушек» на 62%, тогда как поставки панелей для крупных складных устройств выросли на 35%. К концу второго квартала доля больших панелей достигла 78%, увеличившись на 28 процентных пунктов.
Samsung Display укрепила позиции, заняв 66% рынка во втором квартале, в то время как доля BOE снизилась до 22%. Прогноз на 2026 год предполагает рост поставок на 23% по сравнению с 2025 годом, причем 61% объема придется на второе полугодие. Ожидается, что Apple обеспечит 27% годовых поставок, полностью сосредоточившись на выпуске устройств во втором полугодии.
Рынок продолжает смещаться в сторону книжного формата складных устройств. В 2026 году поставки таких панелей вырастут на 107%, а их доля достигнет 81%. Сегмент «раскладушек» сократится на 59%. К 2030 году совокупный объем поставок складных панелей вырастет на 74%. Доля Apple на рынке брендов к этому времени может достигнуть 42%, тогда как доли Samsung и Huawei снизятся до 24% и 15% соответственно.
Аналитики отмечают, что график выпуска новинок ключевыми брендами остается главным фактором для поставщиков панелей. Ожидается, что выход Apple на рынок и рост спроса на крупные складные модели обеспечат восстановление отрасли в 2026 году. В долгосрочной перспективе до 2030 года среднегодовой темп роста поставок складных панелей составит около 15%.