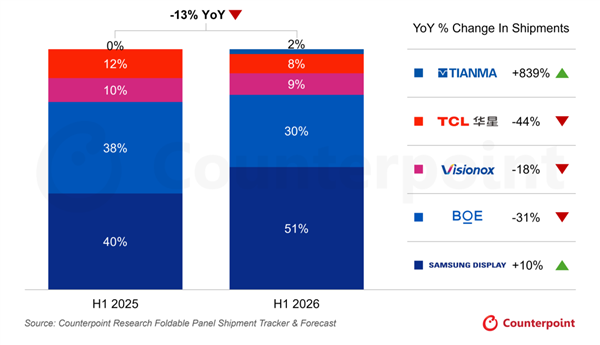
Согласно отчету Counterpoint Research, в первом полугодии 2026 года мировые поставки панелей для складных смартфонов сократились на 13%. Рынок демонстрирует расслоение: поставки панелей для «раскладушек» упали на 62%, тогда как сегмент крупных складных экранов вырос на 35%, увеличив свою долю с 50% до 78%.
Во втором квартале 2026 года поставки выросли на 85% к первому кварталу, но оказались на 16% ниже показателей аналогичного периода 2025 года. Доля Samsung Display достигла 66% при росте поставок на 6%, в то время как доля BOE снизилась до 22% на фоне падения отгрузок на 41%.
Аналитики прогнозируют резкий рост во втором полугодии 2026 года: поставки увеличатся на 53% относительно первого полугодия и на 71% год к году. Ключевым фактором станет Apple, чьи складные устройства обеспечат 27% годовых поставок панелей, причем все производственные мощности будут задействованы во втором полугодии.
По итогам 2026 года Samsung сохранит лидерство с долей 33%, за ней следуют Huawei с 25% и Apple. На долю этой тройки придется 86% рынка. Ожидается, что общий объем поставок за год вырастет на 23% по сравнению с 2025 годом.
К 2030 году рынок вырастет на 74% при среднегодовом темпе роста 15%. Основными драйверами станут крупные и многоскладные устройства, поставки последних вырастут на 179%. Доля Apple может достигнуть 42%, что приведет к перераспределению рынка и снижению долей Samsung и Huawei.